Domain laor.de kaufen?
Wir ziehen mit dem Projekt
laor.de um.
Sind Sie am Kauf der Domain
laor.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain laor.de kaufen?
Was regelt die Verordnung über Lebensmittelhygiene?
Die Verordnung über Lebensmittelhygiene regelt die allgemeinen Hygieneanforderungen, die bei der Herstellung, Behandlung und dem Inverkehrbringen von Lebensmitteln eingehalten werden müssen. Sie legt fest, wie Lebensmittelunternehmen sicherstellen müssen, dass Lebensmittel nicht verunreinigt werden und keine gesundheitlichen Risiken für Verbraucher darstellen. Die Verordnung enthält auch Vorschriften zur persönlichen Hygiene der Mitarbeiter, zur Reinigung und Desinfektion von Betriebsstätten sowie zur Überwachung und Dokumentation von Hygienemaßnahmen. Darüber hinaus regelt sie die Anforderungen an die Temperaturkontrolle, die Lagerung von Lebensmitteln und die Rückverfolgbarkeit von Lebensmitteln entlang der gesamten Lieferkette. **
Wie lautet die Verordnung für Inkontinenzprodukte über Sanitätshäuser oder Versorger?
Die Verordnung für Inkontinenzprodukte über Sanitätshäuser oder Versorger wird in Deutschland durch die Hilfsmittel-Richtlinie geregelt. Diese legt fest, dass Inkontinenzprodukte auf ärztliche Verordnung hin von Sanitätshäusern oder Versorgern bereitgestellt werden können. Die genaue Auswahl und Versorgung erfolgt in Abstimmung mit dem behandelnden Arzt und unter Berücksichtigung der individuellen Bedürfnisse des Patienten. **

Ähnliche Suchbegriffe für Verordnung-über-die-Rechnungslegung
Top-Angebote
Produkte zum Begriff Verordnung-über-die-Rechnungslegung:
-
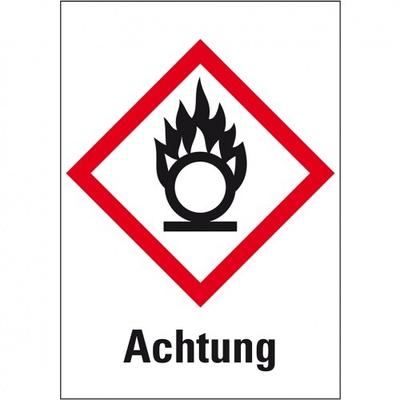
König Werbeanlagen Dreifke® Aufkleber I Gefahrensymbol Flamme über Kreis GHS 03, Achtung, Folie, 52x74mm, GHS-VerordnungGefahrensymbol Flamme über Kreis GHS03, Signalwort: Achtung, gemäß GHS-Verordnung, zur Kennzeichnung von entzündend und oxidierend wirkenden Stoffen und Gemischen, für den Inneneinsatz, für glatte Untergründe, Material: selbstklebende Folie,...1,04 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
König Werbeanlagen Dreifke® Aufkleber I Gefahrensymbol Flamme über Kreis GHS 03, Gefahr, Folie, 105x148mm, GHS-VerordnungGefahrensymbol Flamme über Kreis GHS03, Signalwort: Gefahr, gemäß GHS-Verordnung, zur Kennzeichnung von entzündend und oxidierend wirkenden Stoffen und Gemischen, für den Inneneinsatz, für glatte Untergründe, Material: selbstklebende Folie, wasser-,...1,69 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Jürschik-Grau, Corina: Verordnung über öffentliche PersonenverkehrsdiensteVerordnung über öffentliche Personenverkehrsdienste , Kommentierung der VO (EG) 1370/2007 inkl. VO (EU) 2016/2338 unter Berücksichtigung der Auslegungsleitlinien 2023 (2023/C 222/01) , Rück- & Bremsleuchten > Beleuchtung , Auflage: 3., aktualisierte Auflage, Erscheinungsjahr: 20240703, Titel der Reihe: Recht und Verwaltung##, Autoren: Jürschik-Grau, Corina, Auflage: 24003, Auflage/Ausgabe: 3., aktualisierte Auflage, Seitenzahl/Blattzahl: 248, Themenüberschrift: LAW / Administrative Law & Regulatory Practice, Keyword: Angebot; Beschaffung; Bieter; Dienstleistungsaufträge; GWB; Kommentar; Lieferaufträge; Personenverkehr; Sektorenverordnung; Vergabe; Vergaberecht; Vergabestelle; Vergabeverfahren; Vergabeverordnung; Wettbewerbsbeschränkungen, Fachschema: Europa / Mitteleuropa~Mitteleuropa~Zentraleuropa~Öffentliche Hand~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung~Verwaltungsrecht - Verwaltungssachen~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Wirtschaftsverwaltungsrecht und öffentliches Wirtschaftsrecht, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 207, Breite: 147, Höhe: 19, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie beeinflusst die Fenstergröße die Benutzererfahrung und die Benutzerfreundlichkeit von Websites und Anwendungen in Bezug auf responsives Design, Barrierefreiheit und visuelle Ästhetik?
Die Fenstergröße beeinflusst die Benutzererfahrung, da eine zu kleine Fenstergröße dazu führen kann, dass Inhalte abgeschnitten oder schwer lesbar sind. Eine zu große Fenstergröße kann dazu führen, dass der Benutzer Schwierigkeiten hat, den Inhalt zu erfassen, da er über das gesamte Display verteilt ist. In Bezug auf responsives Design ist es wichtig, dass die Website oder Anwendung sich an verschiedene Fenstergrößen anpasst, um eine konsistente Benutzererfahrung zu gewährleisten. Barrierefreiheit wird durch die Anpassung an verschiedene Fenstergrößen verbessert, da Benutzer mit Sehbehinderungen möglicherweise größere Schriftgrößen oder eine spezielle Layoutanpassung benötigen. Die visuelle Ästhetik wird durch eine gut gestaltete Anpassung an **
-
Wer ist zur Rechnungslegung verpflichtet?
Die Rechnungslegungspflicht betrifft in erster Linie Unternehmen, insbesondere Kapitalgesellschaften wie GmbHs oder AGs. Diese müssen gemäß den gesetzlichen Vorschriften regelmäßig Jahresabschlüsse erstellen und veröffentlichen. Auch Einzelunternehmer und Personengesellschaften wie GbRs können zur Rechnungslegung verpflichtet sein, wenn sie bestimmte Umsatz- oder Gewinngrenzen überschreiten. Die Rechnungslegungspflicht dient der Transparenz und der Informationsbereitstellung für Gläubiger, Investoren, Mitarbeiter und andere Interessengruppen. Verstöße gegen die Rechnungslegungspflicht können zu rechtlichen Konsequenzen führen, wie Bußgeldern oder sogar zur Insolvenz des Unternehmens. **
-
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
-
Was versteht man unter Rechnungslegung?
Was versteht man unter Rechnungslegung? Die Rechnungslegung bezeichnet den Prozess, bei dem Unternehmen ihre finanziellen Informationen aufzeichnen, zusammenfassen und kommunizieren. Dies umfasst die Erstellung von Finanzberichten wie Bilanzen, Gewinn- und Verlustrechnungen sowie Cashflow-Statements. Ziel der Rechnungslegung ist es, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Lage und Leistungsfähigkeit eines Unternehmens zu informieren. Die Rechnungslegung erfolgt in Übereinstimmung mit anerkannten Rechnungslegungsstandards, um die Transparenz und Vergleichbarkeit der Finanzinformationen sicherzustellen. **

Wer sind die Adressaten der externen Rechnungslegung?
Die Adressaten der externen Rechnungslegung sind primär externe Stakeholder wie Investoren, Gläubiger, Analysten, Regulierungsbehörden und die breite Öffentlichkeit. Diese Gruppen nutzen die veröffentlichten Finanzinformationen, um fundierte Entscheidungen über Investitionen, Kredite, Regulierung und andere Aspekte des Unternehmens zu treffen. Die externen Rechnungslegungsstandards sollen sicherstellen, dass die Informationen transparent, vergleichbar und verlässlich sind, um das Vertrauen der Adressaten in die Finanzberichterstattung zu stärken. Letztendlich dienen die externen Rechnungslegungsinformationen dazu, das Unternehmen gegenüber externen Parteien rechenschaftspflichtig zu machen und die Transparenz und Integrität der Unternehmensberichterstattung zu gewährleisten. **
Sollte eine staatliche Verordnung über menschlich-moralische Gesetze erlassen werden oder nicht?
Die Frage, ob eine staatliche Verordnung über menschlich-moralische Gesetze erlassen werden sollte, ist komplex und kontrovers. Einige argumentieren, dass der Staat die Aufgabe hat, moralische Standards zu setzen und das Verhalten der Bürger zu regulieren. Andere hingegen betonen die Bedeutung individueller Freiheit und Selbstbestimmung und argumentieren, dass moralische Entscheidungen persönlich und nicht staatlich reguliert sein sollten. Letztendlich hängt die Antwort von den spezifischen Werten und Überzeugungen einer Gesellschaft ab. **
Top-Angebote
Produkte zum Begriff Verordnung-über-die-Rechnungslegung:
-
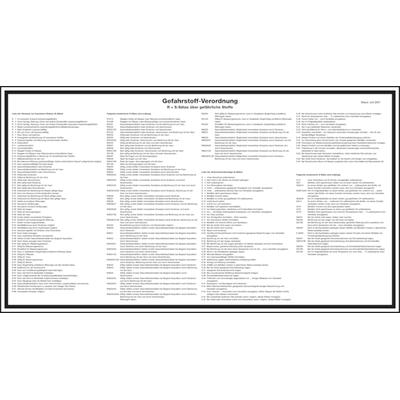
Aushang, Gefahrstoff-Verordnung R+S-Sätze über gefährliche Stoffe - 530x300x1.5 mm KunststoffAushang, Gefahrstoff-Verordnung R+S-Sätze über gefährliche Stoffe - 530x300x1.5 mm Kunststoff Aushang Gefahrstoff- Verordnung R+S-Sätze über gefährliche Stoffe Aushang R+S-Sätze über gefährliche Stoffe, 300 x 530 mm Der Aushang hat einen weißen...22,10 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Gesetz betreffend die Gesellschaften mit beschränkter Haftung (GmbHG) einschließlich Rechnungslegung zum Einzel- sowie zum KonzernabschlussFrontmatter -- Vorwort -- Inhaltsübersicht -- Verzeichnis der Abkürzungen und der abgekürzt zitierten Literatur -- ERSTER ABSCHNITT. Errichtung der Gesellschaft -- 1. Zweck -- 2. Form des Gesellschaftsvertrags -- 3. Inhalt des Gesellschaftsvertrags -- 4. Firma -- 5. Stammkapital und Stammeinlagen -- 6. Geschäftsführer -- 7. Anmeldung -- 8. Inhalt der Anmeldung -- 9. Nachzahlungspflicht bei Sachgründung -- 9a. Gründungshaftung -- 9b. Verzicht, Vergleich, Verjährung -- 9c. Prüfung durch das Gericht -- 10. Eintragung in das Handelsregister und Bekanntmachung -- 11. Rechtslage vor Eintragung -- 12. Zweigniederlassung -- ZWEITER ABSCHNITT. Rechtsverhältnisse der Gesellschaft und der Gesellschafter -- 13. Juristische Person Handelsgesellschaft -- 14. Geschäftsanteil -- 15. Übertragung von Geschäftsanteilen -- 16. Rechtsstellung von Veräußerer und Erwerber -- 17. Veräußerung von Teilen des Geschäftsanteils -- 18. Mitberechtigung am Geschäftsanteil -- 19. Leistungen auf die Stammeinlage -- 20.529,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
König Werbeanlagen Dreifke® Aufkleber I Gefahrensymbol Flamme über Kreis GHS 03, Achtung, Folie, 52x74mm, GHS-VerordnungGefahrensymbol Flamme über Kreis GHS03, Signalwort: Achtung, gemäß GHS-Verordnung, zur Kennzeichnung von entzündend und oxidierend wirkenden Stoffen und Gemischen, für den Inneneinsatz, für glatte Untergründe, Material: selbstklebende Folie,...1,04 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
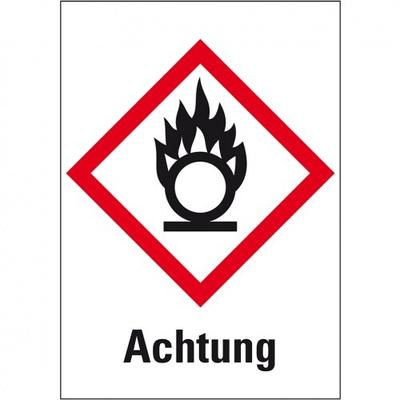
König Werbeanlagen Dreifke® Aufkleber I Gefahrensymbol Flamme über Kreis GHS 03, Gefahr, Folie, 105x148mm, GHS-VerordnungGefahrensymbol Flamme über Kreis GHS03, Signalwort: Gefahr, gemäß GHS-Verordnung, zur Kennzeichnung von entzündend und oxidierend wirkenden Stoffen und Gemischen, für den Inneneinsatz, für glatte Untergründe, Material: selbstklebende Folie, wasser-,...1,69 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was regelt die Verordnung über Lebensmittelhygiene?
Die Verordnung über Lebensmittelhygiene regelt die allgemeinen Hygieneanforderungen, die bei der Herstellung, Behandlung und dem Inverkehrbringen von Lebensmitteln eingehalten werden müssen. Sie legt fest, wie Lebensmittelunternehmen sicherstellen müssen, dass Lebensmittel nicht verunreinigt werden und keine gesundheitlichen Risiken für Verbraucher darstellen. Die Verordnung enthält auch Vorschriften zur persönlichen Hygiene der Mitarbeiter, zur Reinigung und Desinfektion von Betriebsstätten sowie zur Überwachung und Dokumentation von Hygienemaßnahmen. Darüber hinaus regelt sie die Anforderungen an die Temperaturkontrolle, die Lagerung von Lebensmitteln und die Rückverfolgbarkeit von Lebensmitteln entlang der gesamten Lieferkette. **
-
Wie lautet die Verordnung für Inkontinenzprodukte über Sanitätshäuser oder Versorger?
Die Verordnung für Inkontinenzprodukte über Sanitätshäuser oder Versorger wird in Deutschland durch die Hilfsmittel-Richtlinie geregelt. Diese legt fest, dass Inkontinenzprodukte auf ärztliche Verordnung hin von Sanitätshäusern oder Versorgern bereitgestellt werden können. Die genaue Auswahl und Versorgung erfolgt in Abstimmung mit dem behandelnden Arzt und unter Berücksichtigung der individuellen Bedürfnisse des Patienten. **
-
Wie beeinflusst die Fenstergröße die Benutzererfahrung und die Benutzerfreundlichkeit von Websites und Anwendungen in Bezug auf responsives Design, Barrierefreiheit und visuelle Ästhetik?
Die Fenstergröße beeinflusst die Benutzererfahrung, da eine zu kleine Fenstergröße dazu führen kann, dass Inhalte abgeschnitten oder schwer lesbar sind. Eine zu große Fenstergröße kann dazu führen, dass der Benutzer Schwierigkeiten hat, den Inhalt zu erfassen, da er über das gesamte Display verteilt ist. In Bezug auf responsives Design ist es wichtig, dass die Website oder Anwendung sich an verschiedene Fenstergrößen anpasst, um eine konsistente Benutzererfahrung zu gewährleisten. Barrierefreiheit wird durch die Anpassung an verschiedene Fenstergrößen verbessert, da Benutzer mit Sehbehinderungen möglicherweise größere Schriftgrößen oder eine spezielle Layoutanpassung benötigen. Die visuelle Ästhetik wird durch eine gut gestaltete Anpassung an **
-
Wer ist zur Rechnungslegung verpflichtet?
Die Rechnungslegungspflicht betrifft in erster Linie Unternehmen, insbesondere Kapitalgesellschaften wie GmbHs oder AGs. Diese müssen gemäß den gesetzlichen Vorschriften regelmäßig Jahresabschlüsse erstellen und veröffentlichen. Auch Einzelunternehmer und Personengesellschaften wie GbRs können zur Rechnungslegung verpflichtet sein, wenn sie bestimmte Umsatz- oder Gewinngrenzen überschreiten. Die Rechnungslegungspflicht dient der Transparenz und der Informationsbereitstellung für Gläubiger, Investoren, Mitarbeiter und andere Interessengruppen. Verstöße gegen die Rechnungslegungspflicht können zu rechtlichen Konsequenzen führen, wie Bußgeldern oder sogar zur Insolvenz des Unternehmens. **
Ähnliche Suchbegriffe für Verordnung-über-die-Rechnungslegung
-
Jürschik-Grau, Corina: Verordnung über öffentliche PersonenverkehrsdiensteVerordnung über öffentliche Personenverkehrsdienste , Kommentierung der VO (EG) 1370/2007 inkl. VO (EU) 2016/2338 unter Berücksichtigung der Auslegungsleitlinien 2023 (2023/C 222/01) , Rück- & Bremsleuchten > Beleuchtung , Auflage: 3., aktualisierte Auflage, Erscheinungsjahr: 20240703, Titel der Reihe: Recht und Verwaltung##, Autoren: Jürschik-Grau, Corina, Auflage: 24003, Auflage/Ausgabe: 3., aktualisierte Auflage, Seitenzahl/Blattzahl: 248, Themenüberschrift: LAW / Administrative Law & Regulatory Practice, Keyword: Angebot; Beschaffung; Bieter; Dienstleistungsaufträge; GWB; Kommentar; Lieferaufträge; Personenverkehr; Sektorenverordnung; Vergabe; Vergaberecht; Vergabestelle; Vergabeverfahren; Vergabeverordnung; Wettbewerbsbeschränkungen, Fachschema: Europa / Mitteleuropa~Mitteleuropa~Zentraleuropa~Öffentliche Hand~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung~Verwaltungsrecht - Verwaltungssachen~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Wirtschaftsverwaltungsrecht und öffentliches Wirtschaftsrecht, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 207, Breite: 147, Höhe: 19, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kirsch, Hanno: Einführung in die internationale Rechnungslegung nach IFRSEinführung in die internationale Rechnungslegung nach IFRS , Fallstudiengestützte Einführung in die IFRS - Praxisbezogen und effektiv. Vertiefte Kenntnisse der internationalen Rechnungslegung nach IFRS sind heute für alle Studierenden der BWL sowie für Teilnehmer/innen von Bilanzbuchhalter-Kursen unabdingbar. Die 13. Auflage der "Einführung in die internationale Rechnungslegung nach IFRS" bietet eine systematische Gesamtübersicht über die internationalen Rechnungslegungsstandards. Das Buch behandelt sowohl theoretische Grundlagen als auch praktische Umstellungsprozesse. Zahlreiche Beispiele und umfangreiche Fallstudien stellen den für Ihren Lernerfolg wichtigen Bezug zur Praxis her. Im Vergleich zur Vorauflage wurden zusätzliche Abschnitte zu den "Zur Veräußerung gehaltenen langfristigen Vermögenswerten und Veräußerungsgruppen" und zur "Entkonsolidierung" sowie zusätzliche Beispiele und Fallstudien aufgenommen. Darüber hinaus berücksichtigt die Neuauflage eine Mehrzahl von kürzlich veröffentlichten Standardentwürfen und Diskussionspapieren, darunter ED/2019/7 "General Presentation and Disclosures", ED/2021/6 "Management Commentary" sowie DP/2020/1 "Business Combinations - Disclosures, Goodwill and Impairment". Das Buch gibt den aktuellen Stand der IAS/IFRS und der SIC/IFRIC-Interpretation mit Rechtsstand 31.05.2021 wieder. Inhaltsverzeichnis: 1. Entwicklung und Bedeutung der internationalen Rechnungslegung. 2. Grundlagen der IFRS-Rechnungslegung. 3. Ausgewählte Rechnungslegungsvorschriften für den Einzelabschluss nach IFRS. 4. Konzernabschluss nach IFRS. 5. Aufstellung der IFRS-Eröffnungsbilanz. 6. Gewinn- und Verlustrechnung und sonstiges Gesamtergebnis nach IFRS. 7. Kapitalflussrechnung nach IFRS. 8. Eigenkapitalveränderungsrechnung nach IFRS. 9. Anhang nach IFRS. 10. Umstellung der Rechnungslegung von HGB auf IFRS. 11. Managementberichterstattung nach IFRS. 12. IFRS-Rechnungslegung für kleine und mittelgroße Unternehmen. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 13., aktualisierte und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 20211011, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: NWB Studium Betriebswirtschaftslehre##, Autoren: Kirsch, Hanno, Edition: NED, Auflage: 21013, Auflage/Ausgabe: 13., aktualisierte und erweiterte Auflage. Online-Version inklusive, Keyword: Lehrbuch; Anhang; Berichterstattung; Bewertung; Bewertungsvorschriften; Bilanz; Bilanzanalyse; Bilanzbuchhalter; Bilanzierung; Eigenkapital; Eigenkapitalveränderungsrechnung; Einzelabschluss; Eröffnungsbilanz; Finanzinstrumente; Gewinn- und Verlustrechnung; HGB; IAS; IAS/IFRIC; IFRS-International Accounting Standards; International Financial Reporting Standards; Kapitalflussrechnung; Konzernabschluss; Leasing; Rechnungslegungsstandards; Einzel- und Konzernabschluss, Fachschema: International Financial Reporting Standards - IFRS ~Rechnungslegung (IFRS)~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Rechnungswesen, Fachkategorie: Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaft und Management: Lehrbücher, Handbücher, Region: Deutschland, Bildungszweck: For undergraduate education and equivalents~Lehrbuch, Skript~Für die Hochschule, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXXVI, Seitenanzahl: 653, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 690 Blätter, Länge: 239, Breite: 169, Höhe: 40, Gewicht: 1078, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000051389001 V14550-978-3-482-671-1 B0000051389002 V14550-978-3-482-671-2, Vorgänger EAN: 9783482671227 9783482671210 9783482520402 9783482520495 9783482520488, Alternatives Format EAN: 9783482691461 9783482007231, eBook EAN: 9783482691461, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
König Werbeanlagen Dreifke® Aufkleber I Gefahrensymbol Flamme über Kreis GHS 03, Achtung, Folie, 105x148mm, GHS-VerordnungGefahrensymbol Flamme über Kreis GHS03, Signalwort: Achtung, gemäß GHS-Verordnung, zur Kennzeichnung von entzündend und oxidierend wirkenden Stoffen und Gemischen, für den Inneneinsatz, für glatte Untergründe, Material: selbstklebende Folie,...1,69 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
-
Was versteht man unter Rechnungslegung?
Was versteht man unter Rechnungslegung? Die Rechnungslegung bezeichnet den Prozess, bei dem Unternehmen ihre finanziellen Informationen aufzeichnen, zusammenfassen und kommunizieren. Dies umfasst die Erstellung von Finanzberichten wie Bilanzen, Gewinn- und Verlustrechnungen sowie Cashflow-Statements. Ziel der Rechnungslegung ist es, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Lage und Leistungsfähigkeit eines Unternehmens zu informieren. Die Rechnungslegung erfolgt in Übereinstimmung mit anerkannten Rechnungslegungsstandards, um die Transparenz und Vergleichbarkeit der Finanzinformationen sicherzustellen. **
-
Wer sind die Adressaten der externen Rechnungslegung?
Die Adressaten der externen Rechnungslegung sind primär externe Stakeholder wie Investoren, Gläubiger, Analysten, Regulierungsbehörden und die breite Öffentlichkeit. Diese Gruppen nutzen die veröffentlichten Finanzinformationen, um fundierte Entscheidungen über Investitionen, Kredite, Regulierung und andere Aspekte des Unternehmens zu treffen. Die externen Rechnungslegungsstandards sollen sicherstellen, dass die Informationen transparent, vergleichbar und verlässlich sind, um das Vertrauen der Adressaten in die Finanzberichterstattung zu stärken. Letztendlich dienen die externen Rechnungslegungsinformationen dazu, das Unternehmen gegenüber externen Parteien rechenschaftspflichtig zu machen und die Transparenz und Integrität der Unternehmensberichterstattung zu gewährleisten. **
-
Sollte eine staatliche Verordnung über menschlich-moralische Gesetze erlassen werden oder nicht?
Die Frage, ob eine staatliche Verordnung über menschlich-moralische Gesetze erlassen werden sollte, ist komplex und kontrovers. Einige argumentieren, dass der Staat die Aufgabe hat, moralische Standards zu setzen und das Verhalten der Bürger zu regulieren. Andere hingegen betonen die Bedeutung individueller Freiheit und Selbstbestimmung und argumentieren, dass moralische Entscheidungen persönlich und nicht staatlich reguliert sein sollten. Letztendlich hängt die Antwort von den spezifischen Werten und Überzeugungen einer Gesellschaft ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.